CIUDAD DE MÉXICO.- Una red de siete empresas proveedoras del Instituto Nacional Electoral (INE) y de organismos electorales estatales es investigada por la Unidad de Inteligencia Financiera (UIF) ante posibles operaciones de simulación de competencia, triangulación de recursos y uso de empresas factureras.
De acuerdo con la información de la investigación citada por Grupo REFORMA, actualmente hay 70 cuentas bancarias bloqueadas, aunque no se han identificado públicamente a todos sus titulares ni se han dado a conocer resoluciones definitivas sobre las responsabilidades de las personas y compañías señaladas.
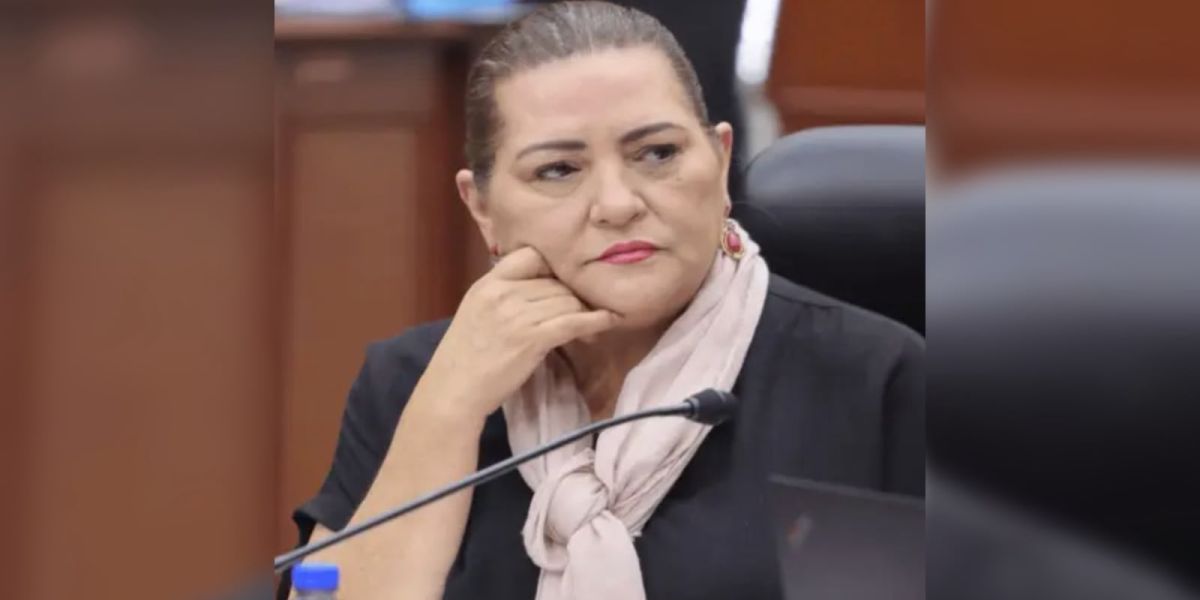
La indagatoria se concentra en los hermanos José Alfredo y Raymundo Francisco Hernández Casillas, vinculados con empresas que han participado en contrataciones de materiales electorales desde 2012. También se mencionan exfuncionarios relacionados con la administración del INE durante la presidencia de Guadalupe Taddei. El caso plantea interrogantes sobre la competencia entre proveedores, la asignación de contratos públicos y el destino de los recursos utilizados para organizar elecciones en México.
La investigación sigue en curso. Los señalamientos no constituyen por sí mismos pruebas de responsabilidad penal, y la información disponible no permite establecer que los contratos examinados hayan sido declarados ilegales mediante una resolución definitiva.
La investigación busca determinar si varias compañías que participaban en licitaciones públicas actuaban realmente como competidoras independientes o si mantenían vínculos que les permitían coordinar sus propuestas.
El análisis también contempla movimientos financieros entre sociedades relacionadas y posibles operaciones con empresas que presentan características asociadas con la emisión de facturas por operaciones inexistentes.
Las principales conductas bajo investigación son: Simulación de competencia: presentación de ofertas aparentemente independientes por empresas que podrían estar relacionadas. Triangulación de recursos: transferencias de dinero entre distintas sociedades para identificar su origen, destino y posibles beneficiarios.
Operación de factureras: Posible utilización de compañías que emiten comprobantes fiscales por servicios u operaciones que deben comprobarse Y revisión de adjudicaciones para determinar si existieron condiciones que favorecieron a determinados proveedores.