Los alcaldes en funciones como ex presidentes municipales que tienen observaciones pendientes ante la Auditoría Superior del Estado (ASE), deberán solventarlas toda vez que podría ser un obstáculo o impedimento en caso de que quieran ser candidatos para la elección concurrente del 2027.
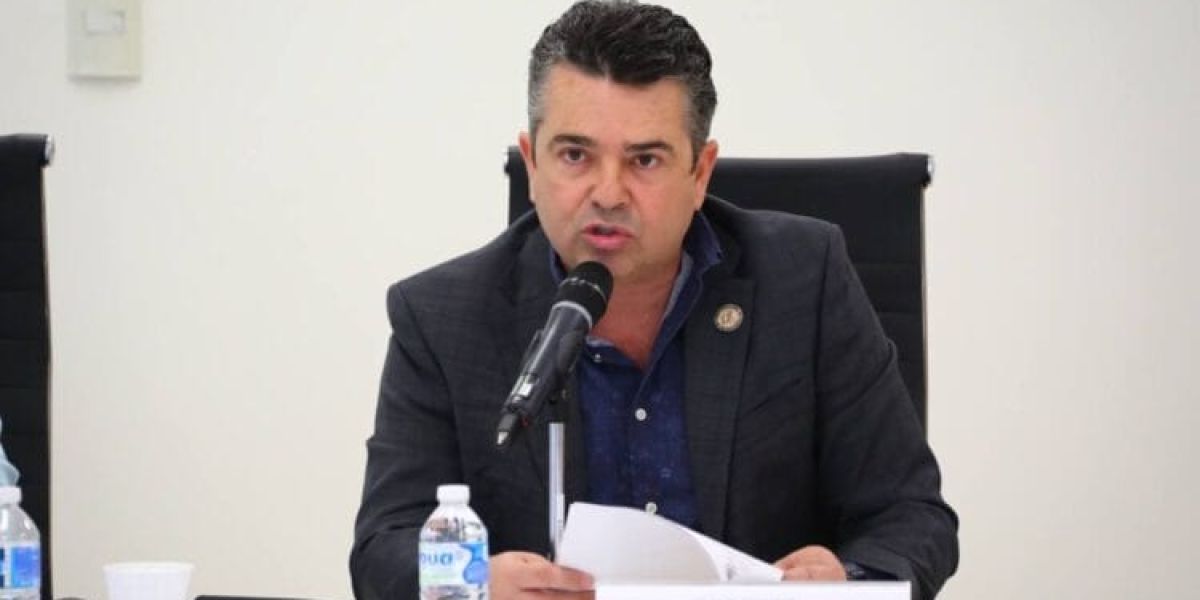
El presidente de la Comisión de Vigilancia de la ASE en el Congreso local Eliphaleth Gómez Lozano descartó que exista una negociación política para favorecer a alcaldes o integrantes de Morena, o de cualquier otra fuerza política y, por el contrario, dejó en claro que las revisiones se realizan sin distinción de colores partidistas.
Expuso que cada administración tendrá que responder por las observaciones detectadas y aprovechar los plazos legales para aclarar o corregir las inconsistencias, derivadas del manejo y la aplicación de recursos en cuentas públicas de anteriores ejercicios fiscales.
El legislador advirtió que, si existen elementos que ameriten procedimientos administrativos o penales, se actuará conforme a lo establecido en la ley, incluida la posible intervención de la Fiscalía Especializada en Combate a la Corrupción (FECC).
Lo anterior, luego de que varios ex alcaldes y alcaldesas, incluso en funciones actualmente, cuenten con expedientes en la Auditoría Superior del Estado como la Federación y la Fiscalía anticorrupción, derivado de que no han solventado observaciones de cuentas públicas de ejercicios fiscales anteriores, que podría ser un impedimento para ser candidatos en 2027.
El legislador estimó que algunas observaciones pueden derivarse de errores técnicos o detalles documentales que los ex alcaldes o alcaldesas están en posibilidad de corregir, aunque advirtió que la falta de atención oportuna puede complicar la revisión de sus finanzas públicas.
Destacó ayuntamientos como Nuevo Laredo, municipio que, según explicó, mantiene un ordenamiento financiero mediante el envío periódico de información para su revisión a la Auditoría Superior del Estado.
Ante esto, exhortó a los demás ayuntamientos a contratar personal capacitado y revisar sus cuentas mes con mes, en lugar de esperar a que se acumulen las observaciones al cierre del ejercicio fiscal, toda vez que, quienes no aclaren las presuntas irregularidades enfrentarán las consecuencias que marque la ley.